
Dobrovolné důchodové pojištění 2026
Doba důchodového pojištění se standardně získává při výkonu výdělečné činnosti. Dále se jako doba důchodového pojištění počítá např. péče o dítě do 4 let věku, za některých dalších podmínek evidence na úřadu práce apod. Dobu důchodového pojištění si lze také „koupit“ a k tomu slouží dobrovolné důchodové pojištění.
Obsah článku
Dobrovolná účast na důchodovém pojištění
Někteří lidé si myslí, že si lze kupovat roky důchodového pojištění libovolně. Zaplatíte a do důchodu Vám přibudou další roky důchodového pojištění. Tak to ale není. Dobrovolné důchodové pojištění lze vždy platit pouze za některá konkrétní období. Pokud se Vám bude v jednom období (např. od 1. 1. 2018 do 30. 6. 2018) spolu krýt platba dobrovolného pojištění a zaměstnání, další dobu důchodového pojištění nezískáte. Pokud se kryjí dvě doby důchodového pojištění (zde dobrovolné pojištění a zaměstnání), počítá se jenom jedna. Pro placení/doplacení dobrovolného pojištění tak musí být „volný“ prostor.
Podmínky placení/doplacení dobrovolného pojištění
Dobrovolné důchodové pojištění bylo zákonem zavedeno až od 1. 1. 1996. Před touto dobou tedy dobrovolné pojištění nelze doplatit v žádném případě. A nelze ani získat dobu důchodového pojištění dobrovolným důchodovým pojištěním za období po vzniku nároku na důchod. Důchodově pojištěni z titulu dobrovolného pojištění můžete být jen tehdy, pokud jste starší 18 let.
Zákon dále rozlišuje placení dobrovolného pojištění za období před podáním přihlášky a po podání přihlášky a za „běžné“ období a specifické období.
Pokud zvažujete, že si začnete platit dobrovolné pojištění nyní, jednoduše si podáte přihlášku na své místní správě sociálního zabezpečení a každý měsíc budete platit. Pokud se placení dobrovolného pojištění netýká žádného specifického období, můžete doplatit až jeden rok před podáním přihlášky. Maximální délka placení dobrovolného pojištění (bez specifického důvodu) je možná po dobu 15 let. Zároveň musíte pro možnost platit dobrovolné pojištění (bez specifického období) získat alespoň jeden rok zaměstnání/SVČ apod.
Ve Vašem životě se mohla vyskytnout specifická období, za která je možné doplatit dobrovolné pojištění „neomezeně“ zpětně a která nemají ani omezení v podobě maximální délky placení (můžete si doplatit třeba 20 let). Kterých období se to týká:
a) vedení v evidenci krajské pobočky Úřadu práce jako uchazeče o zaměstnání, pokud Vám po dobu této evidence nenáleží podpora v nezaměstnanosti nebo podpora při rekvalifikaci
Jeden z nejčastějších důvodů doplácení dobrovolného pojištění je za evidenci na ÚP. Pokud jste byli v minulosti evidováni na ÚP a nepobírali za některé období podporu, můžete za toto období doplatit dobrovolné důchodové pojištění. Výhoda je, že můžete doplácet bez omezení, kolik let chcete, a to i za „stará“ období zpětně (od data 1. 1. 1996). Je výhodné před přiznáním důchodu spočítat, zda se takové doplacení dobrovolného důchodového pojištění vyplatí.
Díky možnosti doplacení dobrovolného pojištění je vhodné zůstávat v evidenci na ÚP i po vyčerpání podpory. Může se stát, že jste dlouhodobě bez zaměstnání a nezískáváte jinou dobu důchodového pojištění. Díky dlouhodobé evidenci na ÚP se pak v budoucnu před přiznáním důchodu můžete rozhodnout, zda za ni doplatíte dobrovolné pojištění či nikoli. Výpočtem se ověří, jak je to výhodné.
Setkávám se s tím, že někomu chybí doba důchodového pojištění, a proto mu nevznikne nárok na důchod (má málo „odpracovaných“ let). Kdo byl v evidenci na ÚP, může nárok na důchod získat zpětným doplacením dobrovolného pojištění. Situace se týká např. invalidních v I. a II. stupni, pokud nepracují či jinak nezískávají dobu důchodového pojištění. Při samotném invalidním důchodu I. a II. stupně nezískáváte dobu důchodového pojištění. Pokud jste v takovém stavu dlouhodobě, nemusí Vám vzniknout nárok na starobní důchod anebo Váš důchod bude nízký. Pokud budete spolu s pobíráním ID v evidenci na ÚP, budete mít před přiznáním důchodu možnost doplatit dobrovolné důchodové pojištění a získáte tak nárok na důchod (pokud máte málo odpracovaných let) či vyšší důchod.
Další výhodou zpětného placení dobrovolného pojištění těsně před přiznáním důchodu je, že se doplatek ihned projeví na výši důchodu. Pokud platíte dobrovolné pojištění průběžně, investujete své prostředky nyní, aby se Váš důchod zvýšil až za několik let (toho se ale nemusíte ani dožít).
b) soustavné přípravy na budoucí povolání studiem na střední nebo vyšší odborné škole nebo vysoké škole v České republice
Podmínky pro doplacení dobrovolného důchodového pojištění byly měněny tak, jak se měnil zápočet studia jako doby důchodového pojištění do důchodu. I pro doplácení studia platí, že lze doplatit „libovolně starou“ dobu, stejně jako v případě evidence na ÚP.
Pro pojištěnce, kteří nyní odchází do starobního důchodu, je doplácení studia bezpředmětné – ti obvykle studovali před rokem 1996 a za toto období dobrovolné důchodového pojištění doplatit nelze. Doplácení studia může být zajímavé (a v některých případech dokonce velmi zajímavé) např. při přiznání invalidního důchodu.
c) výdělečné činnosti v cizině po 31. prosinci 1995, jedná-li se o (zaměstnance, členy družstva, OSVČ); za dobu přede dnem podání přihlášky je účast na pojištění možná nejvýše v rozsahu dvou let bezprostředně před tímto dnem
Placení dobrovolného důchodového pojištění za období odpracované v cizině (v EU nebo v jiných zemích) je třeba dobře zvážit a propočítat. Někdy je to zbytečné, někdy je finanční návratnost investice do dobrovolného pojištění příliš vysoká a někdy se to vyplatit může.
Další body (ze zákona č. 155/1995 o důchodovém pojištění) uvádím bez komentáře, jedná se o méně časté situace. Stručný komentář naleznete na stránkách ČSSZ.
d) výkonu dlouhodobé dobrovolnické služby na základě smlouvy uzavřené s vysílající organizací podle zvláštního právního předpisu 6a), za dobu přede dnem podání přihlášky je účast na pojištění možná nejvýše v rozsahu dvou let bezprostředně před tímto dnem,
e) činnosti v České republice ve prospěch zahraničního zaměstnavatele, jde-li o osoby uvedené v § 5 odst. 5; za dobu přede dnem podání přihlášky je účast na pojištění možná nejvýše v rozsahu dvou let bezprostředně před tímto dnem,
f) výkonu funkce poslance Evropského parlamentu, zvoleného na území České republiky,
g) pobytu v cizině, pokud následovaly do místa vyslání k výkonu práce v zahraničí nebo k výkonu služby v zahraničí svého manžela nebo registrovaného partnera, který je státním zaměstnancem podle zákona o státní službě nebo jiným zaměstnancem organizační složky státu, se souhlasem této organizační složky státu, a nemají příjem ze závislé činnosti nebo nejsou osobami samostatně výdělečně činnými nebo nejsou osobami vykonávajícími obdobné činnosti podle práva cizího státu, do kterého byli jejich manželé nebo registrovaní partneři vysláni k výkonu práce v zahraničí nebo k výkonu služby v zahraničí; v takovém případě může hradit pojistné zaměstnavatel manžela nebo registrovaného partnera,
h) výkonu samostatné výdělečné činnosti ve zdaňovacím období, za které byla jejich daň z příjmů fyzických osob rovna paušální dani, uplynula-li marně lhůta pro placení paušálního pojistného na důchodové pojištění za tuto dobu.
Výše dobrovolného důchodového pojištění
Dobrovolná platba sociálního pojištění se stanoví procentní sazbou z vyměřovacího základu. Vyměřovacím základem je částka, kterou si určíte. Nejméně si však můžete určit jednu čtvrtinu průměrné mzdy platné v kalendářním roce, ve kterém se pojistné na důchodové pojištění platí. Sazba pojistného z vyměřovacího základu činí u osob dobrovolně účastných důchodového pojištění 28 %. Pokud si zvolíte měsíční vyměřovací základ např. 15 000 Kč, budete platit na dobrovolném pojištění 4 200 Kč měsíčně. Ve většině případů je ale výhodnější platit dobrovolné důchodové pojištění z minimálního vyměřovacího základu.
Dobrovolné důchodové pojištění v roce 2025
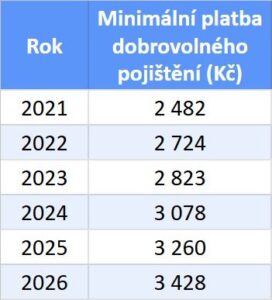
Průměrná mzda v ČR za rok 2025, ze které se vycházelo při výpočtu dobrovolného důchodového pojištění pro rok 2025, byla známá od konce září 2024. Průměrná mzda pro rok 2025 činila 46 557 Kč, jedna čtvrtina z toho je pak 11 640 Kč a z toho 28 % připadá na dobrovolné důchodové pojištění. Minimální měsíční pojistné na dobrovolné důchodové pojištění tak v roce 2025 činilo 3 260 Kč.
Dobrovolné důchodové pojištění v roce 2026
Průměrná mzda v ČR za rok 2026, ze které se vychází při výpočtu dobrovolného důchodového pojištění pro rok 2026, je známá od konce září 2025. Průměrná mzda v ČR v roce 2026 činí 48 967 Kč, jedna čtvrtina z toho je pak 12 242 Kč. Tato částka je tedy nejnižší vyměřovací základ dobrovolného důchodového/sociálního pojištění v roce 2026. Minimální měsíční výše pojistného v roce 2026 činí 28 % z částky 12 242 Kč, tedy 3 428 Kč. Uvedené minimum platí i v těch případech, kdy se přihlašujete k dobrovolné účasti na důchodové pojištění zpětně (za minulé roky). Vždy se platí tolik, kolik je stanoveno pro aktuální rok – bez ohledu na období, za které se dobrovolné pojištění platí. Pokud byste se v roce 2026 rozhodli zaplatit minimální dobrovolné důchodové pojištění například za období 1. 1. 2016 – 31. 5. 2016, zaplatíte 5 × 3 428 Kč.
Výhodnost dobrovolného důchodového pojištění
Dobrovolné placení důchodového pojištění Vám dává jednu zásadní výhodu – zisk doby důchodového pojištění. A na základě toho umím dělat s dobrovolným pojištěním téměř „důchodová kouzla“. Uvádím několik příkladů, ve kterých lze dobrovolné důchodové pojištění použít a které nejčastěji počítám:
- Investice do státního důchodu. Investujete do dobrovolného důchodového pojištění, aby se Vám zvýšil důchod. Zajímavé na tom je, že investice je pořád stejná bez ohledu na to, jak vysoký důchod a jaké zvýšení je ve hře. Pro lidi, kteří vydělávali hodně a mají vyšší důchod, je-li pro dobrovolné důchodové pojištění prostor, se jedná o výhodnou investici.
- Zisk nároku na důchod. Pokud jste získali málo „odpracovaných let“ – málo doby důchodového pojištění a nevzniká Vám nárok na důchod, díky dobrovolnému důchodovému pojištění tuto nepříjemnou situaci můžete zvrátit. Je třeba spočítat, za jaké období a kolik je třeba doplatit. Výpočet je třeba provést přesně, abyste zbytečně nepřepláceli.
- Zvýšení Vaší průměrné mzdy. Doplacením dobrovolného pojištění nezískáte jenom dobu důchodového pojištění, ale do důchodu se Vám započte z dobrovolného pojištění i vyměřovací základ. V některých případech započtený vyměřovací základ může zajímavým způsobem zvýšit důchod. Jedná se zejména o pojištěnce, kteří nemají v důchodu započteno mnoho výdělků.
- Zisk ukončeného roku pojištění. Do důchodu se počítají jen ukončené roky důchodového pojištění. Pokud získáte např. 44 let a 320 dní, těch 320 dní přijde vniveč. Dobrovolným důchodovým pojištěním můžete další rok doby pojištění získat (pokud je pro to prostor). Někdy je dokonce výhodnější doplatit dobrovolné důchodové pojištění než např. odložit datum přiznání. Investice do dobrovolného pojištění může být nižší než případný důchod, který je výhodnější pobírat dříve.
- Doplacení dobrovolného pojištění při přiznání invalidního důchodu. Pro jistou skupinu lidí lze přiznat invalidní důchod v mimořádné výši. Většina invalidů o tom ani neví a od mimořádné výše ID je může přitom dělit jen doplacení dobrovolného pojištění za několik málo měsíců.
- Kombinace s vyloučenou dobou. Někdy je výhodnější započítat vyloučenou dobu a dobrovolné pojištění k tomu může dopomoci. Zejména se to týká lidí, kteří jsou dlouhodobě evidovaní na ÚP.
- Dobrovolné pojištění a předdůchod. Díky této kombinaci lze naplnit původní účel předdůchodu, a sice že nebude snižovat Váš budoucí důchod. Více v samostatném článku o předdůchodech.
- Optimalizace vyměřovacích základů OSVČ. OSVČ si může „libovolně“ navýšit svůj vyměřovací základ, který se započítá do důchodu. Někteří „poradci“ nabízejí výpočet typu – jak vysoký vyměřovací základ OSVČ je ten optimální. Je to ale hloupost. Když už si OSVČ chce zvýšit vyměřovací základ, výhodnější je dobrovolné důchodové pojištění (pokud OSVČ nezvažuje následnou podporu na ÚP apod.).
- Konec pracovní kariéry, do důchodu daleko. Pokud jste skončili svoji pracovní kariéru a dál už nebudete získávat dobu důchodového pojištění, je třeba důkladně zvážit možnosti dobrovolného důchodového pojištění. Vzhledem k tomu, že možnost doplácet dobrovolné pojištění zpětně je omezená, je vhodné vše řešit zavčas.
Častý omyl
Máte již přiznaný důchod a tudíž se Vás dobrovolné důchodové pojištění netýká. Není tomu tak. Dobrovolné důchodové pojištění lze doplatit kdykoli (pokud je pro něj prostor), ale jen za období, které spadá do vzniku nároku na důchod. Například: Můžete pobírat několik let důchod a pak zjistíte, že Vám chybí k ukončení roku pojištění (a tím i k zpravidla o několik set vyššímu důchodu) pár dní. Za některé období můžete zaplatit dobrovolné pojištění, a to i v případě, že sepisujete přihlášku k dobrovolnému důchodovému pojištění po přiznání důchodu. Rozhodné není, kdy přihlášku sepisujete, ale za jaké období se chcete dobrovolně důchodově pojistit. Vzhledem k tomu, že přihláška se sepisuje na místních správách sociálního zabezpečení, kde toto nemusejí vědět, je to obvykle trochu či více boj (ze zkušenosti).
Levnější alternativy, jak získat dobu důchodového pojištění
K dobrovolnému důchodovému pojištění mohou existovat i alternativy…
Zaměstnání v zahraničí (cizině) a dobrovolné důchodové pojištění
Zvláště vstup ČR do EU tuto problematiku trochu zamotal. Na výdělečně činné v členských státech začaly dopadat koordinační předpisy. V jejich světle souběžné placení dobrovolného důchodového pojištění v ČR se zaměstnáním v EU ztrácí některé z původních smyslů. Nicméně je stále vhodné provést analýzu, zda se dobrovolné důchodové pojištění vyplatí. Jiná situace je u zaměstnání v cizině mimo EU v zemích, se kterými má/nemá ČR smlouvu o sociálním zabezpečením.